Una administrativa firma un PDF que le dejan sobre la mesa —«es solo la memoria del proyecto del año pasado»— sin haber diseñado nada ni negociado la ayuda. Una empresa destina a nóminas urgentes parte de una subvención concedida para comprar maquinaria. Ninguna de las dos personas cree estar cometiendo un delito, pero ambas pueden acabar investigadas por un delito de fraude de subvenciones. La frontera entre el simple incumplimiento administrativo y el reproche penal del artículo 308 del Código Penal es más estrecha de lo que parece, y conviene conocerla antes de que llegue una citación judicial.
Qué es el delito de fraude de subvenciones (art. 308 CP)
El fraude de subvenciones está tipificado en el artículo 308 del Código Penal, dentro del Título XIV del Libro II, «De los delitos contra la Hacienda Pública y contra la Seguridad Social». El bien jurídico protegido es el patrimonio público y la correcta asignación de unos recursos limitados: cuando alguien cobra o desvía una ayuda de forma fraudulenta, ese dinero deja de llegar a quien cumplía los requisitos.
Es un delito doloso y de resultado. Doloso porque exige conciencia y voluntad de falsear, ocultar o desviar: el Código Penal no castiga aquí la imprudencia. De resultado porque requiere que la subvención se haya obtenido o aplicado efectivamente; el mero intento puede perseguirse, en su caso, como tentativa.
«El que obtenga subvenciones o ayudas de las Administraciones Públicas, incluida la Unión Europea, en una cantidad o por un valor superior a cien mil euros falseando las condiciones requeridas para su concesión u ocultando las que la hubiesen impedido será castigado con la pena de prisión de uno a cinco años y multa del tanto al séxtuplo de su importe, salvo que lleve a cabo el reintegro a que se refiere el apartado 6.»
Artículo 308.1 del Código Penal
Las tres conductas típicas
El precepto describe tres modos de cometer el delito:
- Obtención falseando las condiciones: conseguir la ayuda presentando datos, memorias o justificantes que no se corresponden con la realidad.
- Ocultación de condiciones impeditivas: callar información que, de conocerse, habría bloqueado la concesión.
- Desvío de fondos: aplicar una ayuda correctamente concedida a fines distintos de aquellos para los que se otorgó.
Del reintegro administrativo al delito: dónde está el umbral
No todo incumplimiento de las condiciones de una subvención es delito. La Administración puede exigir la devolución del dinero por la vía administrativa —un expediente de reintegro— sin que exista reproche penal alguno. La diferencia decisiva está en dos elementos: el dolo (la intención de engañar) y la cuantía.
En el fraude de subvenciones estatal, el artículo 308 CP fija dos escalones:
- Tipo atenuado: cuando lo obtenido, defraudado o aplicado indebidamente supera los 10.000 € pero no llega a 100.000 €.
- Tipo básico: cuando supera los 100.000 €. Este umbral estaba en 120.000 € hasta que la Ley Orgánica 1/2019 lo rebajó para alinear España con los estándares europeos de control financiero.
Por debajo de 10.000 €, la conducta queda fuera del Código Penal y solo genera responsabilidad administrativa. Para calcular la cifra se suma todo lo obtenido o desviado, con independencia de que proceda de una o de varias Administraciones. Cuando el fraude afecta a fondos de la Unión Europea —por ejemplo, ayudas de la PAC—, el delito aplicable suele ser el artículo 306 CP, con un umbral propio de 50.000 €.
Qué penas prevé el artículo 308 del Código Penal
Las penas por fraude escalan según la cuantía defraudada. A la prisión y la multa se añade siempre una pena de inhabilitación específica: la pérdida de la posibilidad de obtener nuevas subvenciones y de gozar de beneficios o incentivos fiscales o de la Seguridad Social.
| Cuantía defraudada | Prisión | Multa | Inhabilitación |
|---|---|---|---|
| 10.001 € – 100.000 € (atenuado) | 3 meses – 1 año | Del tanto al triplo | 6 meses – 2 años |
| Más de 100.000 € (básico) | 1 – 5 años | Del tanto al séxtuplo | 3 – 6 años |
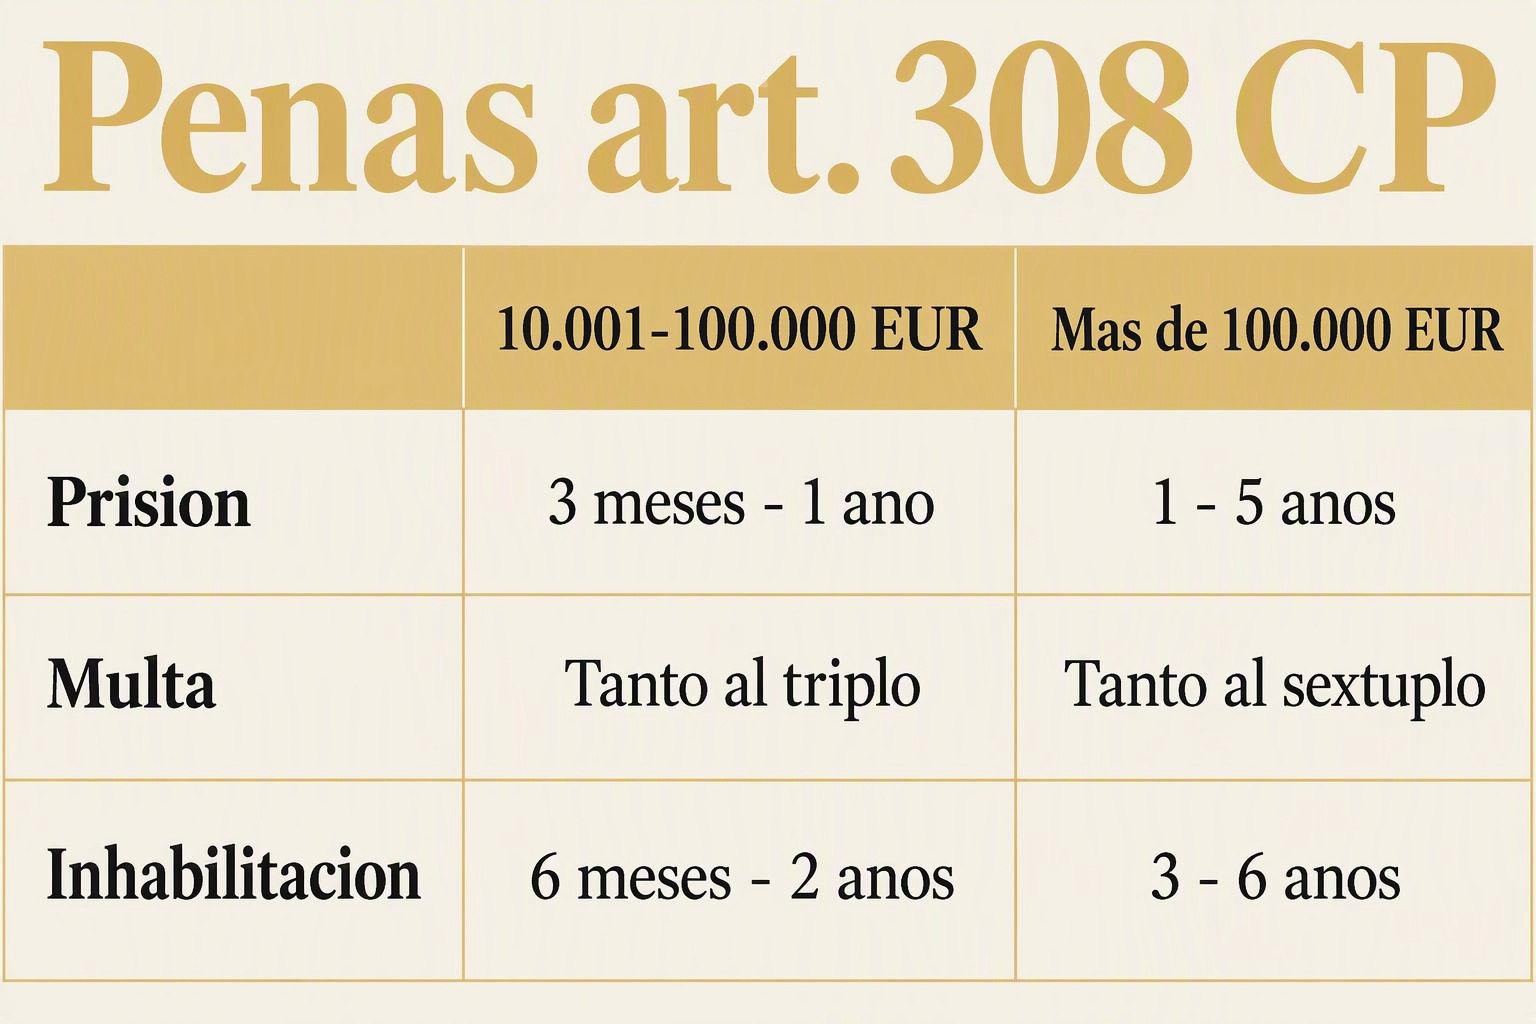
En el tipo atenuado la prisión y la multa son alternativas (una u otra); en el tipo básico se imponen de forma acumulada. A ello pueden sumarse el decomiso de las ganancias del delito y la responsabilidad civil, que obliga a restituir lo defraudado y a reparar el daño.
La persona jurídica también responde. Conforme a los artículos 31 bis y 310 bis CP, si el delito se comete en beneficio de la empresa y por falta de controles internos, esta se expone a una multa del tanto al doble de la cantidad defraudada, a la misma inhabilitación de 3 a 6 años y, en los casos más graves, a la prohibición de contratar con las Administraciones o incluso a la suspensión de actividades.
El reintegro: la vía para evitar o reducir la condena
El artículo 308 CP ofrece una salida poco conocida pero determinante. Si el beneficiario devuelve voluntariamente la subvención —incrementada con el interés de demora— antes de que se le notifique el inicio de actuaciones de comprobación o control, o antes de que haya querella, denuncia o diligencias judiciales, queda exento de responsabilidad penal. Ese reintegro «a tiempo» también impide que se le persiga por las falsedades instrumentales cometidas para conseguir la ayuda, siempre que se refieran a la deuda regularizada.
Si ya se ha perdido esa ventana, todavía hay margen. Cuando el reintegro se produce dentro de los dos meses siguientes a la citación como investigado y la persona reconoce judicialmente los hechos, el tribunal puede rebajar la pena en uno o dos grados. La misma rebaja alcanza a otros partícipes que colaboren activamente para esclarecer los hechos o identificar a los demás responsables. Por eso la regla práctica es clara: actuar antes de la citación vale mucho más que hacerlo después, y retrasar la decisión puede cerrar la puerta a la exención completa.
Quién acaba imputado: empleados, asesores y testaferros
El relato habitual —«un empresario listo y una Administración ingenua»— esconde una realidad más incómoda. Entre el cerebro del fraude y el dinero público hay una cadena de personas que firman, tramitan o asesoran sin conocer el alcance real de lo que se está montando: la administrativa que rubrica una memoria, el asesor externo que da forma al expediente, el socio aparente que figura como administrador de la sociedad receptora.
Cuando la causa se judicializa, todos ellos pueden verse citados como investigados simplemente porque su nombre aparece en la última página de un PDF. La defensa en estos casos gira en torno a acreditar la ausencia de dolo: demostrar que la persona no sabía ni podía saber que las condiciones estaban falseadas. Aquí resulta decisivo el rastro documental —correos, versiones de archivos, instrucciones recibidas— que permita separar a quien diseñó el fraude de quien solo cumplía órdenes. Es un patrón que se repite en otros delitos económicos, como cuando alguien resulta investigado por un fraude con criptomonedas sin haber sido el arquitecto de la operación.
Los casos públicos lo ilustran. En el asunto del Plan Avanza 2, el Tribunal Supremo confirmó la condena de un administrador que obtuvo una subvención millonaria para un proyecto TIC y desvió más de 2,6 millones de euros a cuentas propias. En Alicante, el presidente de Facpyme fue detenido en 2026 e investigado por presunto fraude de subvenciones y falsedad en la gestión de los bonos comercio —una causa todavía abierta, bajo secreto de sumario y amparada por la presunción de inocencia—. El denominador común: memorias impecables sobre el papel y una ejecución que traiciona el fin declarado.
La prescripción del delito de fraude de subvenciones
Una de las dudas más buscadas es cuándo prescribe. El plazo no es fijo: se calcula según la pena máxima señalada al delito, conforme a las reglas del artículo 131 CP. En el tipo básico, con una pena de hasta cinco años de prisión más una inhabilitación de hasta seis años, el cómputo puede situarse entre los cinco y los diez años según cómo se valore la pena más grave, ya que —cuando la pena es compuesta— se atiende a la que exige más tiempo para prescribir.
El plazo empieza a correr desde que se consuma el delito o desde la última actuación fraudulenta. No conviene confiar en la prescripción como estrategia: los casos de subvenciones suelen aflorar años después, en auditorías o controles de la Intervención, y la fecha exacta de inicio del cómputo es discutible en cada expediente. Debe verificarlo un abogado sobre la documentación concreta.
Qué hacer si te encuentras en esta situación
Si has recibido un requerimiento de comprobación, una notificación de reintegro o una citación como investigado, el orden de actuación importa:
- No esperes a la citación judicial. La devolución voluntaria antes de que se inicien actuaciones de control puede eximir por completo de responsabilidad penal.
- Reúne y conserva la documentación: convocatoria, solicitud, justificantes, correos e instrucciones. Es la prueba que acredita qué hiciste y bajo qué órdenes.
- Consulta con un penalista antes de declarar. El derecho de defensa se ejerce desde el primer momento, y una declaración precipitada puede complicar la posición.
Confundir un expediente administrativo con una causa penal —o al revés— es uno de los errores más caros. Lo mismo ocurre a quienes se ven arrastrados, casi sin advertirlo, a una red de fraude con consecuencias penales que conviene atajar a tiempo. En BP – BOUTIQUE PENAL defendemos causas por delitos económicos en todo el territorio nacional; si te enfrentas a una investigación por fraude de subvenciones, puedes solicitar una consulta confidencial para analizar tu situación antes de dar cualquier paso.