Una compra de acciones justo antes de que una empresa anuncie una opa, una venta de títulos el día previo a comunicar un preconcurso, un dato que se filtra en una reunión y que permite adelantarse al mercado. Estas situaciones, que pueden parecer decisiones de inversión afortunadas, constituyen en ocasiones un delito de abuso de información privilegiada. Conviene entender con precisión cuándo el Código Penal entra en juego, qué pena prevé y dónde está la frontera con la sanción administrativa de la CNMV, porque de esa delimitación depende buena parte de la defensa.
Qué es el delito de abuso de información privilegiada
El delito de abuso de información privilegiada —conocido internacionalmente como insider trading— está tipificado en el artículo 285 del Código Penal. Castiga a quien, disponiendo de una información relevante y aún no pública a la que ha accedido de forma reservada, la utiliza para operar sobre instrumentos financieros —comprar, vender, cancelar o modificar órdenes— o recomienda a un tercero que lo haga.
El bien jurídico que se protege no es un patrimonio concreto, sino la integridad del mercado y la confianza de los inversores. El sistema parte de una idea sencilla: el mercado solo funciona de forma eficiente si todos compiten bajo las mismas condiciones informativas. Quien opera con una ventaja informativa indebida rompe esa igualdad.
Por información privilegiada se entiende aquella información de carácter concreto que no ha sido hecha pública, referida directa o indirectamente a uno o varios emisores o instrumentos financieros, y que, de hacerse pública, tendría un efecto significativo sobre su cotización.
Cuándo se comete: conductas y umbrales del artículo 285 CP
No toda operación basada en información no pública llega al reproche penal. El tipo exige que concurran tres elementos —acceso reservado, conducta típica y superación de un umbral cuantitativo o cualitativo— y que el autor actúe con dolo, es decir, sabiendo que la información es privilegiada.
Conductas típicas
El artículo 285.1 CP contempla dos grandes modalidades:
- Uso propio: realizar, de forma directa, indirecta o por persona interpuesta, actos de adquisición, transmisión o cesión de un instrumento financiero, o de cancelación o modificación de una orden, utilizando la información privilegiada.
- Recomendación: recomendar a un tercero que use esa información para alguno de esos actos.
Un error frecuente es creer que operar a través de un familiar o de un tercero elimina la responsabilidad. El precepto contempla expresamente la actuación indirecta o por persona interpuesta, de modo que interponer a otra persona no borra el delito.
Quién tiene acceso reservado
Conforme al artículo 285.4 CP, tiene acceso reservado quien sea miembro de los órganos de administración, gestión o supervisión del emisor, quien participe en su capital, quien conozca la información por su actividad profesional o empresarial o en el desempeño de sus funciones, y quien la obtenga a través de una actividad delictiva. Además, el artículo 285.5 CP —tras la reforma operada por la Ley Orgánica 14/2022— extiende las mismas penas a quien, sin ese acceso reservado, obtiene la información de cualquier otro modo y la utiliza sabiendo que es privilegiada (antes esta conducta se castigaba con la pena rebajada en un grado).
Los umbrales que activan el delito
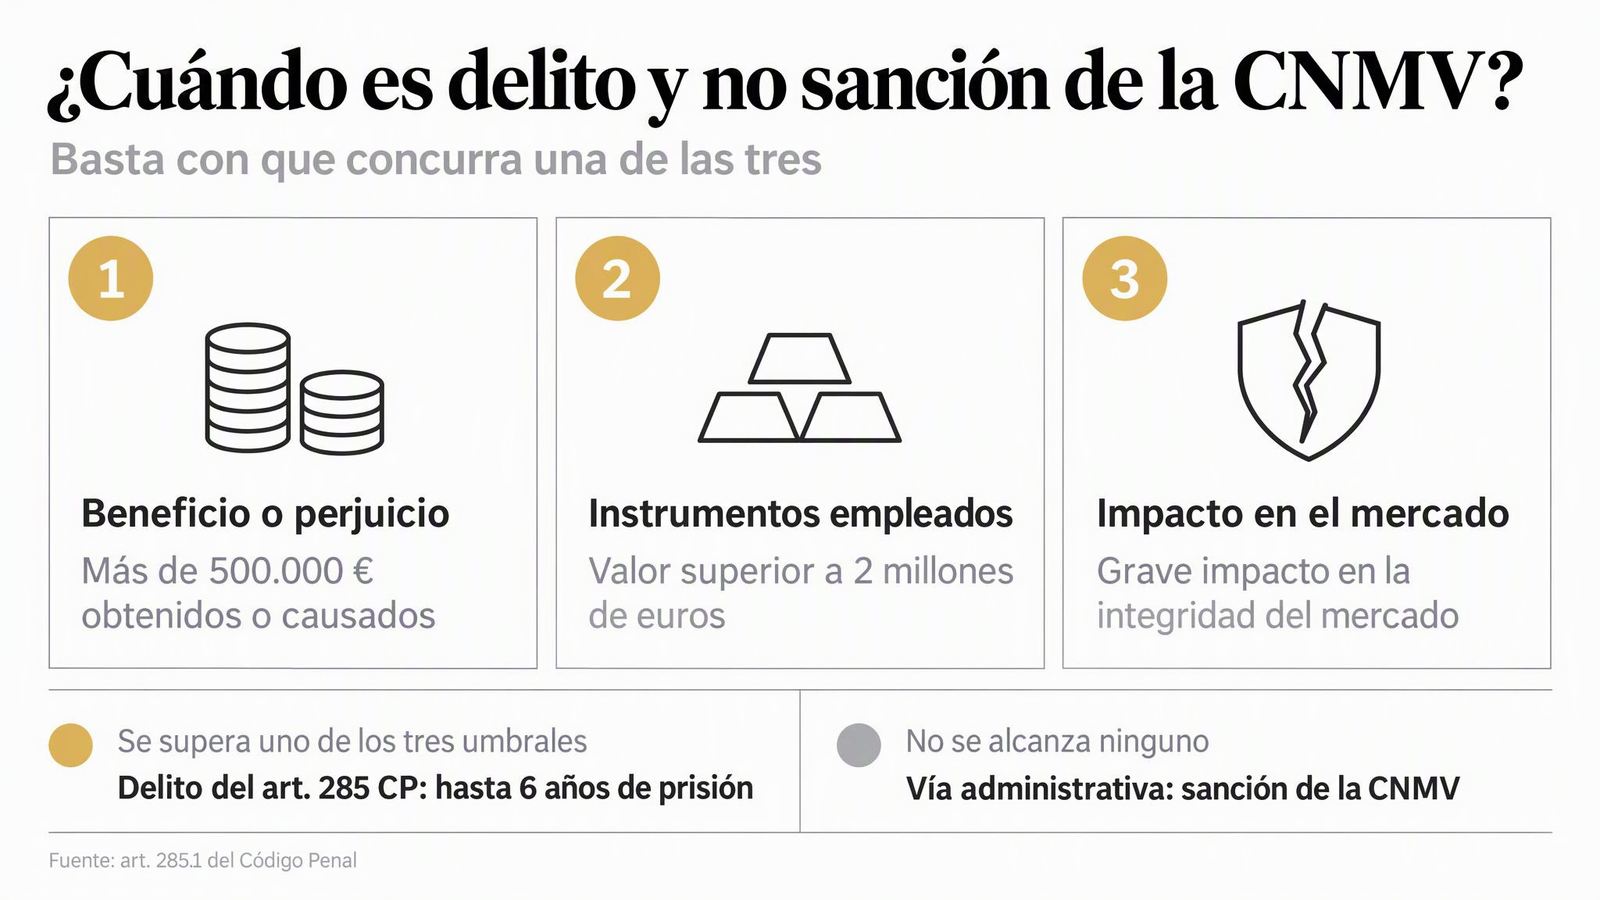
Aquí está la clave de la frontera penal. El artículo 285.1 CP solo castiga la conducta cuando concurre alguna de estas tres circunstancias:
- Que se obtenga, para sí o para un tercero, un beneficio superior a 500.000 euros, o se cause un perjuicio de idéntica cantidad.
- Que el valor de los instrumentos financieros empleados supere los dos millones de euros.
- Que se cause un grave impacto en la integridad del mercado.
Por debajo de esos umbrales, la conducta no desaparece: se reconduce a la vía administrativa de supervisión de los mercados. Delimitar si un caso alcanza o no el umbral penal es, por sí mismo, un terreno de defensa de primer orden.
Penas del delito y tipos agravados
El delito se castiga con prisión de seis meses a seis años, multa de dos a cinco años —o del tanto al triplo del beneficio obtenido o favorecido, o de los perjuicios evitados, si esa cantidad resulta más elevada— e inhabilitación especial para el ejercicio de la profesión o actividad de dos a cinco años.
La pena se impone en su mitad superior en dos supuestos del artículo 285.2 CP: cuando el sujeto se dedica de forma habitual a estas prácticas, o cuando el beneficio, la pérdida evitada o el perjuicio son de notoria importancia. Y también, conforme al artículo 285.3 CP, cuando el responsable es trabajador o empleado de una empresa de servicios de inversión, entidad de crédito, autoridad supervisora o reguladora, o entidad rectora de un mercado. La especial posición de confianza de quien accede profesionalmente a la información reservada eleva el reproche.
El Código completa el cuadro con figuras cercanas: el artículo 285 bis CP castiga la revelación de información privilegiada fuera del normal ejercicio del trabajo o la profesión (prisión de seis meses a cuatro años); el artículo 285 ter remite a la normativa europea y española sobre mercados e instrumentos financieros; y el artículo 285 quater castiga la provocación, la conspiración y la proposición para cometer estos delitos con la pena inferior en uno o dos grados. Junto a la pena, procede el decomiso de las ganancias (art. 127 CP) y, en su caso, la responsabilidad penal de la persona jurídica cuando el delito se comete en su nombre y beneficio (art. 31 bis CP).
La doble vía: proceso penal y expediente de la CNMV
Una misma operación puede activar a la vez una investigación penal y un expediente sancionador de la Comisión Nacional del Mercado de Valores. La CNMV actúa al amparo de la Ley 6/2023 del Mercado de Valores y del Reglamento europeo 596/2014 sobre abuso de mercado, y puede imponer multas que para personas físicas alcanzan los 600.000 euros —o el doble del beneficio— y para personas jurídicas hasta cinco millones de euros, además de publicar la sanción con el consiguiente daño reputacional.
La articulación entre ambos planos descansa en el principio non bis in idem: no cabe castigar dos veces el mismo hecho con el mismo fundamento. En la práctica, la jurisdicción penal tiene preferencia y el expediente administrativo suele suspenderse a la espera del resultado penal. Este matiz es capital, porque lo que se declara o documenta en un frente puede emplearse en el otro, y coordinar la defensa evitando declaraciones contradictorias forma parte esencial de la estrategia. Esta lógica de doble frente es común a otros delitos económicos, como el blanqueo de capitales, que con frecuencia aparece asociado a las ganancias del abuso de mercado.
Casos conocidos en España: qué nos enseñan los precedentes
La experiencia española muestra que la respuesta penal firme es excepcional y que la mayoría de los asuntos se resuelven por la vía administrativa. Conviene distinguir ambos planos:
- Condena penal firme: el caso de Javier Merino, exconsejero de Cartera Hotelera, es de los pocos en los que los tribunales apreciaron responsabilidad penal. Tras conocer información interna sobre la venta de Occidental Hoteles en 2006, vendió acciones anticipándose a una caída del valor; fue condenado a prisión y a una multa superior a 1,5 millones de euros.
- Absolución por prescripción: César Alierta, expresidente de Telefónica, fue acusado en el caso Tabacalera por operaciones a través de su sobrino; el Tribunal Supremo confirmó en 2010 su absolución por prescripción del delito, pese a considerar acreditado el uso de información reservada. Un recordatorio de la relevancia de los plazos de prescripción en estos procedimientos.
- Sanción administrativa de la CNMV: aquí se concentran la mayoría de los casos recientes —la venta de acciones de Abengoa por Josep Borrell (30.000 euros en 2018), o las multas a Gerard Piqué y José Elías en relación con la opa de Atrys sobre Aspy Global Services.
Especialmente ilustrativo es el caso del periodista Agustín Marco, de El Confidencial, sancionado con 15.000 euros por comprar acciones de OHL antes de publicar una información relevante. La Audiencia Nacional confirmó la sanción, subrayando el origen profesional del conocimiento:
«Habida cuenta de que tuvo conocimiento de la información privilegiada en el ejercicio de su profesión —de periodista en este caso— concurre una de las circunstancias exigidas por el tipo infractor muy grave del artículo 282.16 de la Ley del Mercado de Valores.»
Sentencia de la Audiencia Nacional, 27 de julio de 2026 (recogida por eldiario.es)
El tribunal declaró irrelevante que el periodista no vendiera después las acciones: basta con adquirir los títulos disponiendo de la información. Es un matiz técnico importante, porque desmonta la intuición de que sin venta no hay infracción.
Qué hacer si te encuentras en esta situación
Una investigación por abuso de información privilegiada combina casi siempre documentación voluminosa, informes periciales económicos y la concurrencia de un expediente administrativo paralelo. Las líneas de defensa que con mayor frecuencia se examinan giran en torno a varios ejes:
- Carácter no privilegiado de la información: si el dato ya circulaba por canales públicos, informes de analistas o medios especializados antes de operar, decae el presupuesto del tipo.
- Ausencia de nexo causal: acreditar que la decisión de invertir respondía a análisis técnico o fundamental propio, a la estrategia habitual del inversor o a órdenes programadas con antelación.
- Ausencia de dolo: el delito exige saber que la información era privilegiada; el error se rige por el artículo 14 CP.
- No superación del umbral: si no se alcanzan los 500.000 euros de beneficio o perjuicio, los dos millones en instrumentos ni el grave impacto en el mercado, la conducta puede quedar fuera del tipo penal.
- Impugnación de la pericial: los informes periciales de la acusación suelen ser la prueba central; una contrapericia rigurosa puede rebatir la metodología, los periodos analizados o la significatividad de los movimientos.
La recomendación práctica es clara: las primeras declaraciones son determinantes, y actuar desde el primer momento con asesoramiento penal especializado evita errores difíciles de corregir después. En el despacho abordamos estos asuntos estudiando cada expediente de forma individualizada y coordinando la defensa penal con su dimensión regulatoria. Si afronta una situación de esta naturaleza, puede solicitar una consulta confidencial para que valoremos su caso con el detalle que exige.